
Werkzeug
Revisionspflicht prüfen
Brauchen Sie eine Revisionsstelle, und wenn ja, welche Prüfung? Fünf Fragen, danach steht die Antwort da, samt der Gesetzesstelle, auf der sie beruht.
Orientierungshilfe, keine Rechtsauskunft
Check
In fünf Fragen zur Antwort
Frage 1 von höchstens 5
Welche Rechtsform hat Ihr Unternehmen?
Die Vorschriften zur Revisionsstelle gelten nicht für alle Rechtsformen gleich.
Der Check bildet den Gesetzeswortlaut ab und ersetzt keine Rechtsauskunft. Sonderfälle gibt es, und Ihren beurteilen wir gern im Erstgespräch.
Je nach Rechtsform
Was für wen gilt
Der Check fragt zuerst nach der Rechtsform, weil sich daran alles Weitere entscheidet. Hier alle Fälle auf einen Blick.
Einzelfirma und Personengesellschaften
Keine Revisionspflicht. Die Vorschriften zur Revisionsstelle gelten für Kapitalgesellschaften und Genossenschaften. Was hier greift, ist die Buchführungspflicht ab CHF 500'000 Umsatzerlös.
AG und GmbH
Der Normalfall ist die eingeschränkte Revision. Sie gilt, wenn keine Pflicht zur ordentlichen Revision besteht und niemand eine ordentliche Revision verlangt. Ordentlich geprüft wird, wer Publikumsgesellschaft ist, eine Konzernrechnung erstellen muss oder zwei der drei Grössen in zwei Folgejahren überschreitet.
Genossenschaft
Es gelten dieselben Regeln wie für die AG. Das Genossenschaftsrecht verweist dafür auf die Bestimmungen über die Revisionsstelle der Aktiengesellschaft.
Verein
Andere Schwellen, aus dem ZGB statt aus dem OR: ordentliche Revision ab zwei von drei Grössen, Bilanzsumme CHF 10 Mio., Umsatzerlös CHF 20 Mio., 50 Vollzeitstellen. Dazu die eingeschränkte Revision, sobald ein persönlich haftendes oder nachschusspflichtiges Mitglied sie verlangt.
Stiftung
Die Revisionsstelle ist der Normalfall, nicht die Ausnahme. Sehr kleine Stiftungen kann die Aufsichtsbehörde auf Gesuch hin davon befreien. Der Fall muss einzeln angeschaut werden, dafür hängt zu viel daran.
Wenn Sie hineinwachsen
Die Pflicht kommt nicht mit einem Brief, sondern mit dem zweiten Geschäftsjahr über der Schwelle. Von selbst passiert dann nichts: Die Generalversammlung muss eine Revisionsstelle wählen und der Verwaltungsrat den Eintrag anmelden. Genehmigt die Generalversammlung die Jahresrechnung ohne den nötigen Revisionsbericht, ist der Beschluss nichtig (Art. 731 OR).
Woran die Pflicht wirklich hängtDie Frankenbeträge kennen die meisten. Woran sie hängen bleiben, sind diese vier Punkte.
- Grössen überschritten
- 2 von 3
- Bilanzsumme CHF 20 Mio., Umsatzerlös CHF 40 Mio., 250 Vollzeitstellen. Zwei davon genügen für die ordentliche Revision.
- Geschäftsjahre in Folge
- 2
- Ein einzelnes starkes Jahr löst die Pflicht noch nicht aus. Sie endet ebenso erst nach 2 Jahren darunter.
- Vollzeitstellen
- 10
- Bis zu dieser Grenze ist ein Opting-out möglich, im Jahresdurchschnitt gerechnet.
- Zustimmung
- 100 %
- Für das Opting-out müssen sämtliche Aktionäre zustimmen. Eine Mehrheit genügt nicht.
Und der Punkt, der am häufigsten übersehen wird: In die ordentliche Revision führen drei Wege, nicht nur die Grössenschwellen. Erstens die Publikumsgesellschaft, also kotierte Beteiligungspapiere, ausstehende Anleihensobligationen oder mindestens 20 Prozent Beitrag zu den Aktiven oder zum Umsatz der Konzernrechnung einer solchen Gesellschaft. Zweitens die Grössenschwellen. Drittens die Pflicht zur Konzernrechnung. Eine Gesellschaft mit zehn Mitarbeitenden und ausstehenden Obligationen wird ordentlich geprüft, auch wenn sie von den Schwellen weit entfernt ist. Dazu kommen Art. 727 Abs. 2 und 3 OR: Aktionäre mit zusammen mindestens 10 Prozent des Aktienkapitals können eine ordentliche Revision verlangen, und ebenso können die Statuten sie vorsehen oder die Generalversammlung sie beschliessen.
Zwei Einschränkungen dazu, die auf dieser Seite nicht fehlen dürfen. Publikumsgesellschaften dürfen nur von staatlich beaufsichtigten Revisionsunternehmen geprüft werden (Art. 727b Abs. 1 OR); solche Prüfungen führen wir nicht durch. Und eine Konzernrechnung braucht es in der Regel gar nicht, wenn der Konzern als Ganzes die Grössenschwellen nicht überschreitet (Art. 963a OR). Wer eine kleine Holding führt, klärt deshalb besser zuerst diese Frage.
Wer prüft
Ihre Revisionsexpertin
Die Prüfung leitet Melanie Giang, eidg. dipl. Wirtschaftsprüferin und zugelassene Revisionsexpertin, mit mehreren Jahren bei einer der vier grossen internationalen Prüfungsgesellschaften. Sie ist von der Planung bis zum Bericht beteiligt, nicht nur bei der Unterschrift.
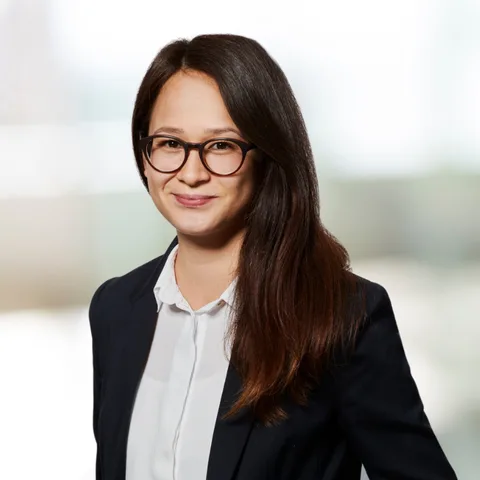 Melanie GiangMitgründerin
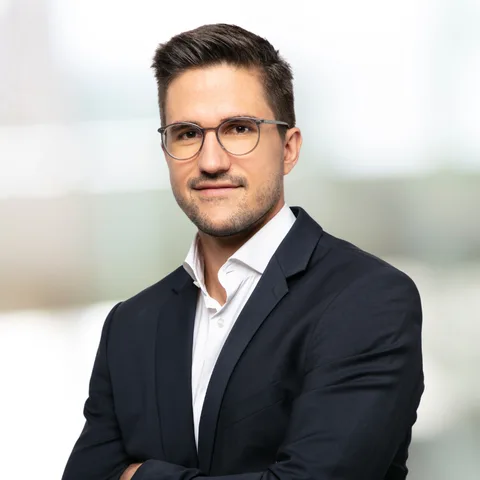 Silvio BörlinMitgründer
 EmiliaBuchhaltung und Löhne
 OkiKI im Team
 HarveyChief Happiness Officer
Kriesbachstrasse 30, 8600 Dübendorf · Mo–Fr 9–18 Uhr
Das ganze Team kennenlernenKundenstimmen
Was unsere Mandanten sagen
Echte Google-Rezensionen
Platin- und Einrichtungspartner
Die höchste Partnerstufe von bexio, verbunden mit laufender Zertifizierung. Im offiziellen Treuhänderverzeichnis gelistet.
 Platin-PartnerIm bexio-Treuhänderverzeichnis gelistetRAB505484Zugelassene RevisionsexpertinIm Register der Revisionsaufsichtsbehörde
Beide Einträge sind öffentlich. Ein Klick genügt, um sie zu prüfen.
Opting-out
Auf die Revision verzichten, in drei Schritten
Der Verzicht ist kein Formular, sondern ein Beschluss mit Folgen. Vor allem Schritt zwei wird unterschätzt: Es braucht wirklich jede Stimme.
Voraussetzungen prüfen
Höchstens zehn Vollzeitstellen im Jahresdurchschnitt, und die Gesellschaft darf nicht aus einem anderen Grund ordentlich prüfungspflichtig sein. Teilzeit zählt anteilig, gerechnet wird über das Jahr und nicht an einem Stichtag.
Zustimmung sämtlicher Aktionäre und Handelsregister
Alle, nicht die Mehrheit. In der Praxis wird der Verzicht an der Generalversammlung beschlossen und im Protokoll festgehalten, mit der Zustimmung jedes einzelnen Aktionärs. Danach wird die Revisionsstelle gelöscht. Dazu braucht das Handelsregisteramt den Beschluss, eine Erklärung zur Zahl der Vollzeitstellen und die Jahresrechnung des letzten Geschäftsjahres. Wichtig seit 2025: Der Verzicht gilt nur für künftige Geschäftsjahre und muss vor deren Beginn angemeldet sein. Rückwirkend geht es nicht mehr (Art. 727a Abs. 2 und 2bis OR).
Was danach gilt
Der Verzicht wirkt auch für die Folgejahre. Trotzdem kann jeder einzelne Aktionär spätestens 10 Tage vor der Generalversammlung eine eingeschränkte Revision verlangen, dann muss die Generalversammlung eine Revisionsstelle wählen (Art. 727a Abs. 4 OR). Und wächst die Gesellschaft im Jahresdurchschnitt über zehn Vollzeitstellen, entfällt die Voraussetzung: Auch dann wählt die Generalversammlung, und der Verwaltungsrat meldet den Eintrag an (Art. 727a Abs. 5 OR).
Das Erstgespräch
Reden wir 30 Minuten über Ihre Revision
Das Erstgespräch ist kostenlos und unverbindlich. Wir schauen uns gemeinsam an, wo Ihr Betrieb heute Zeit verliert und was wir davon übernehmen können. Danach wissen Sie, woran Sie sind.
Mit wem möchten Sie sprechen?
30 Minuten, unverbindlich, per Video oder bei uns in Dübendorf. Beide führen das Erstgespräch selbst.
Lieber per E-Mail? info@onaccounting.ch
Aus dem Blog
Buchführungspflicht in der Schweiz: ab wann Sie doppelt Buch führen müssen
7 Minuten Lesezeit · Buchhaltung, Recht
- Einzelfirmen und Personengesellschaften ab CHF 500'000 Umsatzerlös führen eine vollständige Buchhaltung mit Jahresrechnung.
- Darunter genügt die Milchbüechlirechnung: Einnahmen, Ausgaben und Vermögenslage.
- GmbH und AG sind immer pflichtig, unabhängig vom Umsatz und auch im Gründungsjahr.
- Massgebend ist der Umsatz des letzten Geschäftsjahres. Wer die Schwelle 2026 überschreitet, ist erst ab 2027 pflichtig.
Fragen und Antworten
Häufige Fragen zur Revisionspflicht
Was ist der Unterschied zwischen eingeschränkter und ordentlicher Revision?
Der Umfang und die Sicherheit, die der Bericht gibt. Die eingeschränkte Revision stützt sich vor allem auf Befragungen, analytische Prüfungshandlungen und ausgewählte Detailprüfungen; der Bericht sagt, dass der Prüferin nichts aufgefallen ist, was gegen die Rechnung spricht. Die ordentliche Revision prüft zusätzlich, ob ein internes Kontrollsystem existiert, und arbeitet mit deutlich mehr Prüfungshandlungen; der Bericht bestätigt positiv, dass die Rechnung dem Gesetz entspricht. Der Aufwand unterscheidet sich entsprechend, und deshalb auch der Preis.
Wir haben ein Opting-out gemacht. Kann das rückgängig gemacht werden?
Ja, und zwar auf zwei Wegen. Entweder beschliesst die Generalversammlung, wieder eine Revisionsstelle zu wählen. Oder ein einzelner Aktionär verlangt spätestens 10 Tage vor der Generalversammlung eine eingeschränkte Revision; dann muss die Generalversammlung eine Revisionsstelle wählen, unabhängig davon, was die Mehrheit möchte. Es braucht dafür keinen Mindestanteil am Kapital, eine einzige Aktie genügt. Das kommt regelmässig vor, wenn ein neuer Aktionär einsteigt oder wenn sich Partner uneinig werden.
Zählen Teilzeitstellen bei der Grenze von zehn mit?
Ja, anteilig. Gerechnet wird in Vollzeitstellen im Jahresdurchschnitt, nicht in Köpfen und nicht an einem Stichtag. Vierzehn Personen mit durchschnittlich 60 Prozent Pensum ergeben 8,4 Vollzeitstellen und liegen damit unter der Grenze. Umgekehrt können neun Vollzeitangestellte plus drei Aushilfen über zehn kommen.
Unsere Bank verlangt eine geprüfte Jahresrechnung, obwohl wir nicht pflichtig sind.
Dann ist es eine freiwillige Prüfung. Die läuft nach denselben Standards ab wie eine eingeschränkte Revision und führt zu einem Revisionsbericht, den die Bank akzeptiert. Der Unterschied liegt nur darin, dass nicht das Gesetz sie verlangt, sondern Ihr Vertragspartner. Wir führen solche Prüfungen durch, und der Preis richtet sich nach demselben Raster.
Was passiert, wenn wir die Revisionspflicht übersehen haben?
Die Jahresrechnung ist dann ohne den vorgeschriebenen Bericht genehmigt worden, und der Handelsregistereintrag stimmt nicht mehr. In der Praxis lässt sich das nachholen: Die Generalversammlung wählt eine Revisionsstelle, die Prüfung wird für das betroffene Jahr nachgeholt und der Eintrag angepasst. Je früher das passiert, desto weniger Aufwand entsteht. Sprechen Sie uns an, bevor Sie es selbst zu reparieren versuchen.
Dürfen Sie prüfen, wenn Sie auch unsere Buchhaltung führen?
Wir tun es nicht, und der Grund ist einfacher als die Rechtslage. Bei der eingeschränkten Revision erlaubt das Gesetz die Mitwirkung bei der Buchführung, verlangt dafür aber eine personelle und organisatorische Trennung: Wer bucht, prüft nicht (Art. 729 Abs. 2 OR), und die Mitwirkung muss im Revisionsbericht offengelegt werden (Art. 729b Abs. 1 Ziff. 3 OR). Bei der ordentlichen Revision ist sie ganz ausgeschlossen (Art. 728 Abs. 2 Ziff. 4 OR). Wir halten es einfach: Führen wir Ihre Buchhaltung, vermitteln wir eine unabhängige Revisionsstelle. Führen Sie die Buchhaltung selbst oder arbeiten Sie mit einem anderen Treuhänder, können wir prüfen. Welche der beiden Rollen wir bei Ihnen übernehmen, klären wir im Erstgespräch.
Löst ein einzelnes starkes Geschäftsjahr die ordentliche Revision aus?
Nein. Die ordentliche Revision wegen der Grösse wird erst fällig, wenn zwei der drei Werte in zwei aufeinanderfolgenden Geschäftsjahren überschritten sind: Bilanzsumme CHF 20 Mio., Umsatzerlös CHF 40 Mio., 250 Vollzeitstellen im Jahresdurchschnitt. Ein einzelnes starkes Jahr löst die Pflicht noch nicht aus, und sie endet ebenso erst nach 2 Jahren darunter. Die Grössenschwellen sind allerdings nur einer von drei Wegen in die ordentliche Revision. Die beiden anderen sind die Publikumsgesellschaft und die Pflicht zur Konzernrechnung.
Braucht eine Einzelfirma eine Revisionsstelle?
Nein. Die Vorschriften zur Revisionsstelle gelten für Kapitalgesellschaften und Genossenschaften. Für Einzelfirmen und Personengesellschaften gibt es keine Revisionspflicht. Was dort greift, ist die Buchführungspflicht ab CHF 500'000 Umsatzerlös.
Brauchen wir nach einem Opting-out trotzdem manchmal eine Prüfung?
Für bestimmte Vorgänge ja. Spezialprüfungen sind auch nötig, wenn Sie auf die Revision verzichtet haben: bei Gründungen und Kapitalerhöhungen mit Sacheinlage oder Verrechnung, bei Kapitalerhöhungen aus freiem Eigenkapital oder mit Einschränkung des Bezugsrechts, bei Kapitalherabsetzungen und bei Nachliberierungen durch Sacheinlage oder Verrechnung. Dazu kommen zwei Fälle, in denen es der Gesellschaft schlecht geht. Zeigt die letzte Jahresrechnung einen Kapitalverlust, muss sie vor der Genehmigung durch die Generalversammlung eingeschränkt geprüft werden, durch einen zugelassenen Revisor, den der Verwaltungsrat ernennt (Art. 725a Abs. 2 OR). Das entfällt nur, wenn der Verwaltungsrat ein Gesuch um Nachlassstundung einreicht. Und besteht begründete Besorgnis einer Überschuldung, muss der Verwaltungsrat die Zwischenabschlüsse prüfen lassen (Art. 725b Abs. 2 OR).
Wie verbindlich ist das Ergebnis des Checks?
Der Check ist eine Orientierungshilfe, keine Rechtsauskunft. Er nennt zu jedem Ergebnis die Gesetzesstelle, auf der es beruht, damit Sie es nachlesen können. Manche Fälle müssen einzeln angeschaut werden, etwa eine sehr kleine Stiftung, die sich von der Aufsichtsbehörde befreien lassen will. Dafür hängt zu viel daran. Sprechen Sie uns in solchen Fällen an.