Eingeschränkte und ordentliche Revisionen sowie Spezialprüfungen durch eine zugelassene Revisionsexpertin. Nach dem Standard zur eingeschränkten Revision (SER) und den Schweizer Standards zur Abschlussprüfung (SA-CH), mit Offerte vor Prüfungsbeginn.
ab CHF 2500.– für die eingeschränkte Revision, exkl. MWST
Unsere Leistung
Prüfung ohne Reibung
Eine Prüfung durch eine zugelassene Revisionsexpertin, online durchgeführt und mit Offerte vor Prüfungsbeginn. Was dazugehört, klappt je Zeile auf.
Geprüft von einer Revisionsexpertin
Ihre Prüfung leitet eine eidg. dipl. Wirtschaftsprüferin und zugelassene Revisionsexpertin, die mehrere Jahre bei einer der vier grossen internationalen Prüfungsgesellschaften gearbeitet hat. Sie ist von der Planung bis zum Bericht beteiligt, nicht nur bei der Unterschrift.
Von der RAB zugelassen
Zugelassen von der Eidgenössischen Revisionsaufsichtsbehörde, RAB-Nr. 505484. Eingeschränkte Revisionen führen wir nach dem SER durch, ordentliche nach den SA-CH.
Keine versteckten Kosten
Sie erhalten vor Prüfungsbeginn eine Offerte. Entsteht Mehraufwand, etwa wegen fehlender Unterlagen, sprechen wir das vorher mit Ihnen ab.
Online statt im Sitzungszimmer
Die eingeschränkte Revision führen wir online durch. Vor Ort kommen wir, wenn Sie es wünschen oder sich etwas im Gespräch schneller klären lässt.
Hinweise inklusive
Was uns bei der Prüfung auffällt, sagen wir Ihnen, auch wenn es nicht in den Revisionsbericht gehört. Eine Prüfung des internen Kontrollsystems ist nicht Teil der eingeschränkten Revision.
Welche Prüfung für Sie giltEingeschränkt, ordentlich oder gar keine: die gesetzlichen Schwellen, das Opting-out und die Prüfung auf Verlangen.
Ordentliche Revision: die Grössenschwellen
Zwei der drei Werte in zwei aufeinanderfolgenden Geschäftsjahren überschritten: Bilanzsumme CHF 20 Mio., Umsatzerlös CHF 40 Mio., 250 Vollzeitstellen im Jahresdurchschnitt.
Ordentliche Revision: Publikumsgesellschaft
Unabhängig von der Grösse, wenn Beteiligungspapiere an einer Börse kotiert sind oder Anleihensobligationen ausstehen. Dasselbe gilt, wenn Ihre Gesellschaft mindestens 20 Prozent der Aktiven oder des Umsatzes zur Konzernrechnung einer solchen Gesellschaft beiträgt. Solche Prüfungen sind staatlich beaufsichtigten Revisionsunternehmen vorbehalten (Art. 727b Abs. 1 OR). Wir führen sie nicht durch.
Ordentliche Revision: Konzernrechnung
Ist ein Konzern zur Konzernrechnung verpflichtet, wird die Muttergesellschaft ordentlich geprüft, auch wenn sie selbst klein ist. Keine Konzernrechnung braucht es in der Regel, wenn der Konzern als Ganzes die Grössenschwellen nicht überschreitet (Art. 963a OR).
Eingeschränkte Revision
Der Normalfall für Schweizer KMU. Sie gilt, wenn keine Pflicht zur ordentlichen Revision besteht und niemand eine ordentliche Revision verlangt (Art. 727a Abs. 1 OR).
Opting-out
Gesellschaften mit höchstens zehn Vollzeitstellen im Jahresdurchschnitt können auf die eingeschränkte Revision verzichten, wenn sämtliche Aktionäre oder Gesellschafter zustimmen (Art. 727a Abs. 2 OR). Seit 2025 nur für künftige Geschäftsjahre und mit Anmeldung vor deren Beginn. Wer ordentlich geprüft werden muss, kann nicht verzichten.
Auf Verlangen geprüft
Aktionäre mit zusammen mindestens 10 Prozent des Aktienkapitals können eine ordentliche Revision verlangen. Ebenso können die Statuten sie vorsehen oder die Generalversammlung sie beschliessen. Dazu kommen Banken und Investoren, die eine Prüfung vertraglich zur Bedingung machen. Das ist keine gesetzliche Pflicht, sondern eine Vereinbarung.
Bilanzsumme
CHF20 Mio.
Eine der drei Schwellen zur ordentlichen Revision.
Umsatzerlös
CHF40 Mio.
Die zweite Schwelle. Zwei von dreien genügen.
Vollzeitstellen
250
Die dritte, im Jahresdurchschnitt gerechnet.
Vollzeitstellen
10
Bis zu dieser Grenze ist ein Opting-out möglich, mit Zustimmung aller Aktionäre.
Das steht in Artikel 727 und 727a des Obligationenrechts. Wichtig daran: Die Grössenschwellen sind nur einer von drei gesetzlichen Gründen für die ordentliche Revision. Publikumsgesellschaften und konzernrechnungspflichtige Gesellschaften werden unabhängig von ihrer Grösse ordentlich geprüft. Das gilt auch für eine Gesellschaft mit ausstehenden Anleihensobligationen und zehn Mitarbeitenden.
Ein Opting-out gilt auch für die Folgejahre. Es fällt weg, sobald die Gesellschaft im Jahresdurchschnitt mehr als zehn Vollzeitstellen hat. Zudem kann jeder Aktionär jedes Jahr spätestens 10 Tage vor der Generalversammlung eine eingeschränkte Revision verlangen (Art. 727a Abs. 4 OR). Dann muss die Generalversammlung eine Revisionsstelle wählen. Genehmigt sie die Jahresrechnung ohne den nötigen Revisionsbericht, ist der Beschluss nichtig (Art. 731 OR).
Unsicher, was für Sie gilt?
Fünf Fragen, danach steht die Antwort da, mit der Gesetzesstelle dazu. Ohne Registrierung.
Wie unser Preis zustande kommtWas eine Revision kostet, hängt von Grösse, Komplexität und Zustand der Buchhaltung ab. Dazu ein Vergleich mit Quelle.
Zur Orientierung: Das Schweizer Offertenportal Gryps hat Revisoren in der Deutschschweiz nach ihren Preisen für konkrete Beispiele gefragt. Für eine GmbH mit zehn Mitarbeitenden nannten sie CHF 2400.– bis 5000.– für eine eingeschränkte Revision, im Mittel CHF 3600.–. Unser Einstieg liegt bei CHF 2500.– und damit am unteren Rand dieser Spanne, für eine kleine, sauber geführte Gesellschaft. Eine Gesellschaft mit mehreren Standorten, einem Lager und Fremdwährungen kostet auch bei uns fünfstellig. Was den Einstieg tief hält, sind vier Dinge. Keines davon heisst «wir schauen weniger genau hin».
Daten statt Ordner
Wir arbeiten mit Kontenblättern und Auswertungen direkt aus Ihrer Buchhaltungssoftware. Das spart Zeit bei Ihnen und bei uns.
Standardisierte Arbeitspapiere
Unsere Arbeitspapiere folgen dem Standard zur eingeschränkten Revision (SER). Wir bauen sie nicht für jedes Mandat neu, sondern passen sie an Ihre Risiken an.
Online statt im Sitzungszimmer
Die eingeschränkte Revision führen wir online durch. Anfahrt und Prüfungswochen bei Ihnen im Haus fallen damit weg.
Wir kennen die Fehlerquellen
Weil wir selbst Treuhandmandate führen, wissen wir, wo in einer KMU-Buchhaltung erfahrungsgemäss etwas klemmt. Das verkürzt die Suche, nicht die Prüfung.
Unabhängig, auch wenn wir Ihre Buchhaltung kennen
Führen wir auch Ihre Buchhaltung, wäre eine eingeschränkte Revision nach Gesetz zulässig, sofern personell und organisatorisch getrennt wird: Wer Ihre Buchhaltung führt, prüft sie nicht (Art. 729 Abs. 2 OR), und die Mitwirkung gehört in den Revisionsbericht (Art. 729b Abs. 1 Ziff. 3 OR). Bei der ordentlichen Revision ist sie ganz ausgeschlossen (Art. 728 Abs. 2 Ziff. 4 OR). Wir halten es einfacher: Führen wir Ihre Buchhaltung, vermitteln wir eine unabhängige Revisionsstelle.
Und damit es nicht unter den Tisch fällt: «ab» heisst ab. CHF 2500.– gelten für eine kleine, sauber geführte Gesellschaft. Den Preis Ihrer Prüfung kennen Sie vor Prüfungsbeginn aus unserer Offerte. Entsteht Mehraufwand, etwa wegen fehlender Unterlagen oder nötiger Korrekturen, sprechen wir das vorher mit Ihnen ab.
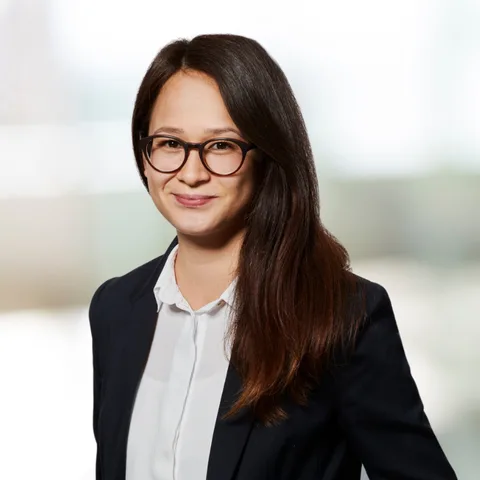
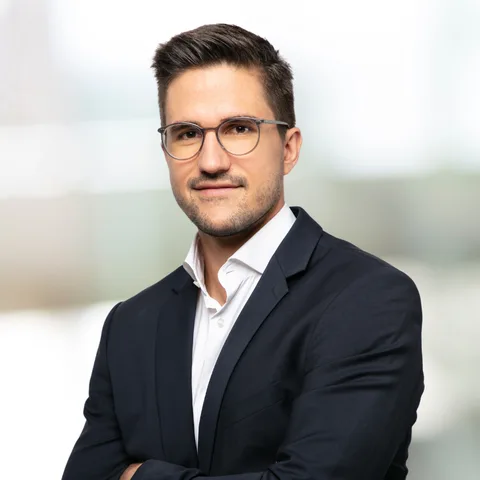
Melanie Giang und Silvio BörlinGründerin und Gründer der Onaccounting AG. Beide führen das Erstgespräch selbst.
Wer prüft
Ihre Revisionsexpertin
Die Prüfung leitet Melanie Giang, eidg. dipl. Wirtschaftsprüferin und zugelassene Revisionsexpertin, mit mehreren Jahren bei einer der vier grossen internationalen Prüfungsgesellschaften. Sie ist von der Planung bis zum Bericht beteiligt, nicht nur bei der Unterschrift.
Die komplette Auslagerung der Buchhaltung an Onaccounting war für uns die richtige Entscheidung. Alles ist organisiert, transparent und zuverlässig.
JJelena LaurentGoogle-Rezension
Zuverlässig, transparent und professionell. Silvio nimmt sich Zeit für Fragen und erklärt komplexe Themen verständlich. Wir fühlen uns als Firma bestens aufgehoben.
CCéline S.Google-Rezension
Kompetent, freundlich und effizient. Fragen wurden rasch beantwortet und alles wurde zuverlässig erledigt. Klare Empfehlung!
TTamara WunderlinGoogle-Rezension
Schnell, unkompliziert und professionell. Die Firmengründung lief absolut reibungslos.
FFabrizio BrescianiGoogle-Rezension
Super Team, sehr freundlich, professionell und engagiert! Kann ich nur weiter empfehlen
AAndreas BrunGoogle-Rezension
Professionell und kompetent! Bin sehr zufrieden und kann die Firma nur weiterempfehlen.
VVanessa LutzGoogle-Rezension
Immer gut erreichbar und schnell im Antworten!
SSara FornasieroGoogle-Rezension
Super Service und sehr freundlich! Sehr zu empfehlen :)
Beide Einträge sind öffentlich. Ein Klick genügt, um sie zu prüfen.
Ablauf
Wie eine Revision bei uns abläuft
Drei Schritte. Der zweite entscheidet darüber, ob es 2 Wochen dauert oder 2 Monate. Deshalb steht dort genau, was wir brauchen.
1
Auftrag und Planung
Wir klären unsere Unabhängigkeit und bestätigen den Auftrag schriftlich. Die Generalversammlung wählt uns als Revisionsstelle, danach folgt der Eintrag im Handelsregister. Wir verschaffen uns ein Bild von Ihrem Geschäft und den Risiken und legen fest, wo die Prüfung ansetzt.
2
Unterlagen und Prüfung
Sie erhalten eine Liste mit allem, was wir brauchen: Jahresrechnung, Antrag über die Verwendung des Bilanzgewinns, Kontenblätter, Bank- und Sozialversicherungsauszüge per Bilanzstichtag, Verträge sowie Protokolle von Verwaltungsrat und Generalversammlung. Einmal gesammelt statt zehnmal nachgefragt. Danach prüfen wir online, mit Befragungen, analytischen Prüfungshandlungen und angemessenen Detailprüfungen (Art. 729a Abs. 2 OR), und Rückfragen kommen gebündelt.
3
Bericht und Generalversammlung
Feststellungen besprechen wir mit Ihnen, bevor der Bericht steht, damit Sie Korrekturen noch vornehmen können. Der Verwaltungsrat unterzeichnet eine Vollständigkeitserklärung. Den Revisionsbericht erhalten Sie so früh, dass Sie ihn den Aktionären mindestens 20 Tage vor der Generalversammlung zugänglich machen können (Art. 699a OR).
Das Erstgespräch
Reden wir 30 Minuten über Ihre Revision
Das Erstgespräch ist kostenlos und unverbindlich. Wir schauen uns gemeinsam an, wo Ihr Betrieb heute Zeit verliert und was wir davon übernehmen können. Danach wissen Sie, woran Sie sind.
Das hängt von Grösse, Rechtsform und Ihren Aktionären ab. Für die meisten Schweizer KMU gilt die eingeschränkte Revision. Gesellschaften mit höchstens zehn Vollzeitstellen im Jahresdurchschnitt können darauf verzichten, wenn sämtliche Aktionäre oder Gesellschafter zustimmen (Opting-out, Art. 727a Abs. 2 OR). Seit 2025 gilt der Verzicht nur für künftige Geschäftsjahre und muss vor deren Beginn angemeldet sein. Ob das bei Ihnen geht, zeigt unser Revisionspflicht-Check in höchstens fünf Fragen.
Wer führt die Prüfung durch?
Eine eidg. dipl. Wirtschaftsprüferin und zugelassene Revisionsexpertin, die mehrere Jahre bei einer der vier grossen internationalen Prüfungsgesellschaften gearbeitet hat. Sie ist von der Planung über die Prüfungshandlungen bis zum Bericht beteiligt, nicht nur bei der Unterschrift am Schluss. Zugelassen sind wir von der Eidgenössischen Revisionsaufsichtsbehörde unter der RAB-Nummer 505484. Eingeschränkte Revisionen führen wir nach dem Standard zur eingeschränkten Revision (SER) durch, ordentliche nach den Schweizer Standards zur Abschlussprüfung (SA-CH).
Wie kommt der Einstiegspreis von CHF 2500.– zustande?
Dadurch, dass wir die Prüfung anders aufsetzen. Wir arbeiten mit Kontenblättern und Auswertungen direkt aus Ihrer Buchhaltungssoftware, unsere Arbeitspapiere folgen dem SER und werden nicht für jedes Mandat neu gebaut, sondern an Ihre Risiken angepasst, und wir prüfen online. Dazu kommt, dass wir selbst Treuhandmandate führen und deshalb wissen, wo in einer KMU-Buchhaltung erfahrungsgemäss etwas klemmt. Wichtig dabei: CHF 2500.– gelten für eine kleine, sauber geführte Gesellschaft. Kommen mehrere Standorte, ein Lager und Fremdwährungen zusammen, wird es fünfstellig. Was Ihre Prüfung kostet, steht in der Offerte, bevor sie beginnt.
Kommen Sie für die Prüfung zu uns ins Haus?
Die eingeschränkte Revision führen wir online durch. Sie stützt sich nach Gesetz auf Befragungen, analytische Prüfungshandlungen und angemessene Detailprüfungen an den Unterlagen, die bei Ihnen vorhanden sind; Inventurbeobachtung, Drittbestätigungen und eine Prüfung des internen Kontrollsystems gehören ausdrücklich nicht dazu. Wir arbeiten in Ihrer Buchhaltungssoftware, Unterlagen und Rückfragen laufen gebündelt, und Ihr Betrieb steht deswegen nicht still. Vor Ort kommen wir, wenn Sie es wünschen oder wenn sich etwas im Gespräch schneller klären lässt.
Wie lange dauert eine eingeschränkte Revision?
Bei einem vorbereiteten Mandat rechnen wir mit 1 bis 3 Wochen zwischen vollständigen Unterlagen und fertigem Bericht. Der Engpass ist fast nie die Prüfung, sondern das Zusammentragen der Unterlagen. Zwischen Januar und April ist es bei allen Prüfern voller. Wer ein Kalenderjahr als Geschäftsjahr hat und früh anfragt, kommt entspannter durch.
Wer unterschreibt den Revisionsbericht?
Die Person, die die Revision geleitet hat. So verlangt es das Gesetz, und der Bericht nennt diese Person mit ihrer fachlichen Befähigung (Art. 729b OR). Bei uns ist das Melanie Giang, eidg. dipl. Wirtschaftsprüferin und von der Eidgenössischen Revisionsaufsichtsbehörde zugelassene Revisionsexpertin. Sie leitet Ihre Prüfung von der Planung bis zum Bericht und unterschreibt ihn.
Dürfen Sie prüfen, wenn Sie auch die Buchhaltung führen?
Wir tun es nicht, und der Grund ist einfacher als die Rechtslage. Bei der eingeschränkten Revision erlaubt das Gesetz die Mitwirkung bei der Buchführung, verlangt dafür aber eine personelle und organisatorische Trennung: Wer bucht, prüft nicht (Art. 729 Abs. 2 OR), und die Mitwirkung muss im Revisionsbericht offengelegt werden (Art. 729b Abs. 1 Ziff. 3 OR). Bei der ordentlichen Revision ist sie ganz ausgeschlossen (Art. 728 Abs. 2 Ziff. 4 OR). Wir halten es einfach: Führen wir Ihre Buchhaltung, vermitteln wir eine unabhängige Revisionsstelle. Führen Sie die Buchhaltung selbst oder arbeiten Sie mit einem anderen Treuhänder, können wir prüfen. Welche der beiden Rollen wir bei Ihnen übernehmen, klären wir im Erstgespräch.
Wann müssen wir die Revisionsstelle bestimmen?
Die Revisionsstelle wird von der Generalversammlung gewählt, für ein bis drei Geschäftsjahre (Art. 730a Abs. 1 OR). Sprechen Sie uns idealerweise vor dem Bilanzstichtag an, dann können wir die Prüfung sauber planen.
Wie läuft ein Wechsel der Revisionsstelle ab?
Die Generalversammlung wählt uns, danach melden wir uns beim bisherigen Revisor und übernehmen die Unterlagen des Vorjahres. Der Handelsregistereintrag wird angepasst. Für Sie bleibt der Aufwand gering.
Was passiert, wenn wir Fehler im Abschluss haben?
Wir sprechen sie an, bevor sie im Bericht landen. In den meisten Fällen lassen sich Feststellungen während der Prüfung bereinigen. Nur wenn Wesentliches offenbleibt, schlägt sich das im Revisionsbericht nieder.